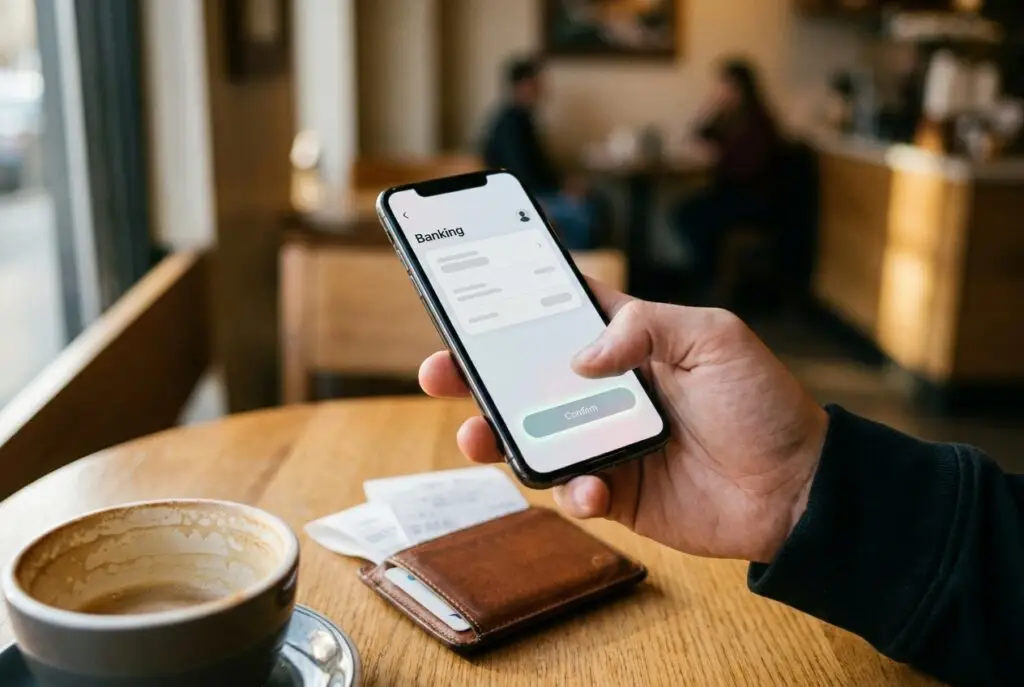
Il est 23 h 17. Vous ouvrez votre application bancaire pour vérifier un débit, puis votre solde apparaît en grand, juste au-dessus d’un bouton « Virement ». En deux secondes, vous savez si vous pouvez commander ce repas, repousser un achat ou transférer de l’argent vers un autre compte. Vous pensez faire un simple contrôle. En réalité, l’interface est déjà en train d’orienter votre décision.
Le design n’affiche pas seulement l’argent, il le met en scène
Une application bancaire n’est pas un tableau neutre. Elle choisit ce qu’elle montre en premier, ce qu’elle cache plus bas, ce qu’elle simplifie et ce qu’elle rend un peu pénible. C’est cela, le design d’interface, c’est-à-dire la manière dont un service numérique organise l’écran pour guider une action. Par exemple, si le solde est affiché en gros et les dépenses détaillées en petits caractères, on ne lit pas son argent de la même façon que si les catégories de dépenses sont visibles dès l’accueil.
Le mécanisme est simple. L’application réduit la complexité pour vous faire gagner du temps, mais elle réduit aussi, au passage, la place de certaines questions. Un chiffre en grand donne une impression de clarté immédiate. Une alerte rouge sur un dépassement attire l’attention plus qu’un historique détaillé. Un bouton de virement placé au premier plan rend le transfert presque instinctif. Le design ne décide pas à votre place, mais il pèse sur le moment où vous commencez à réfléchir.
Quand la forme change la discipline financière
Sur le papier, une bonne application bancaire devrait seulement faciliter la consultation d’un compte. Dans la pratique, elle influence la manière dont on se discipline. Certaines interfaces donnent envie de vérifier plus souvent son argent, parce qu’elles rendent le contrôle facile et presque ludique. D’autres, au contraire, éloignent les informations sensibles derrière plusieurs écrans, ce qui peut encourager une forme d’oubli confortable.
C’est là que le design devient intéressant. Une app très lisible peut aider quelqu’un à garder un œil sur ses dépenses quotidiennes. Mais cette lisibilité peut aussi renforcer une obsession du détail, comme si l’on devait surveiller chaque euro en permanence. À l’inverse, une interface plus épurée peut réduire le stress, tout en masquant les signaux utiles, comme l’accumulation de petits paiements récurrents. Le même principe produit donc des effets opposés selon les usages.
Les couleurs, les alertes et les petits gestes qui comptent
Le design agit souvent par de minuscules choix. Une couleur n’a pas seulement une fonction décorative, elle donne une tonalité émotionnelle. Le rouge signale généralement un problème, le vert rassure, le bleu évoque la stabilité. Une animation qui valide un paiement peut rendre une dépense presque agréable. À l’inverse, une notification sèche sur un découvert peut provoquer un sentiment d’urgence immédiat. Rien de tout cela n’est anodin, parce que gérer son argent n’est pas une opération purement rationnelle. C’est aussi une affaire d’attention, d’habitudes et parfois d’angoisse.
Le moindre détail compte aussi dans les parcours. Si payer une facture prend trois gestes, on le fera presque sans y penser. Si le transfert vers un compte d’épargne demande une confirmation supplémentaire, on le remettra peut-être à plus tard. Le design ne manipule pas forcément de façon volontaire. Il crée simplement des chemins plus faciles que d’autres, et nous suivons souvent le chemin le plus court.
Le paradoxe de la transparence
On pourrait croire qu’une application bancaire bien conçue rend toujours plus lucide. En réalité, elle peut produire l’effet inverse. À force de tout rendre visible, elle transforme l’argent en série de signaux instantanés. On regarde moins son budget sur un mois que son solde à l’instant T. Or un compte n’est pas une photo, c’est un flux. Voir un chiffre rassurant aujourd’hui ne dit pas grand-chose des prélèvements de demain.
À l’inverse, trop d’informations peut brouiller le message. Si tout est mis au même niveau, dépenses, catégories, graphiques, alertes, objectifs d’épargne, on finit parfois par ne plus savoir quoi regarder. Le design promet la clarté, mais il doit choisir entre simplifier et informer. C’est précisément dans ce choix que se joue une partie de notre rapport à l’argent.
Ce que cela change pour le lecteur
Pour un utilisateur ordinaire, la question n’est pas seulement de savoir si l’application est pratique. Il faut aussi se demander quel comportement elle encourage. Est-ce qu’elle vous pousse à vérifier souvent votre solde parce que cela vous rassure, ou parce qu’elle installe un réflexe de contrôle permanent ? Est-ce qu’elle facilite l’épargne parce que le transfert est visible, ou est-ce qu’elle favorise la dépense parce que l’achat est plus rapide que la réflexion ?
Ce sujet dépasse la seule banque. Il dit quelque chose de plus large sur notre vie numérique. De plus en plus d’outils sont conçus pour faire gagner du temps, mais ce gain de temps s’accompagne souvent d’un gain d’influence sur nos gestes. Dans le cas de l’argent, cette influence est particulièrement sensible, parce qu’elle touche à des décisions concrètes, répétées, souvent faites dans l’urgence ou la fatigue.
Une interface, une façon de penser
Le design d’une application bancaire ne remplace pas le jugement humain. En revanche, il cadre ce jugement, comme un couloir cadre une circulation. Il peut aider à être plus attentif, plus rapide, plus serein. Il peut aussi rendre certaines décisions plus impulsives, ou plus automatiques. C’est ce qui rend le sujet moins anecdotique qu’il n’en a l’air.
Au fond, la vraie question n’est pas de savoir si une application bancaire est belle ou simple. C’est de comprendre quel rapport à l’argent elle installe, discrètement, dans les gestes du quotidien. Et si, à force de vouloir rendre nos finances plus lisibles, on finit parfois par laisser l’interface écrire une partie de notre manière de compter.

Retrouvez le profil complet d'Olivier Baillet
- Comment le design d’une application bancaire influence la façon dont on gère son argent - 22 septembre 2026
- Ce que le marketing prédictif change dans nos décisions d’achat, sans qu’on le remarque - 21 septembre 2026
- Pourquoi le CMS classique ne suffit plus en 2026 - 21 septembre 2026